
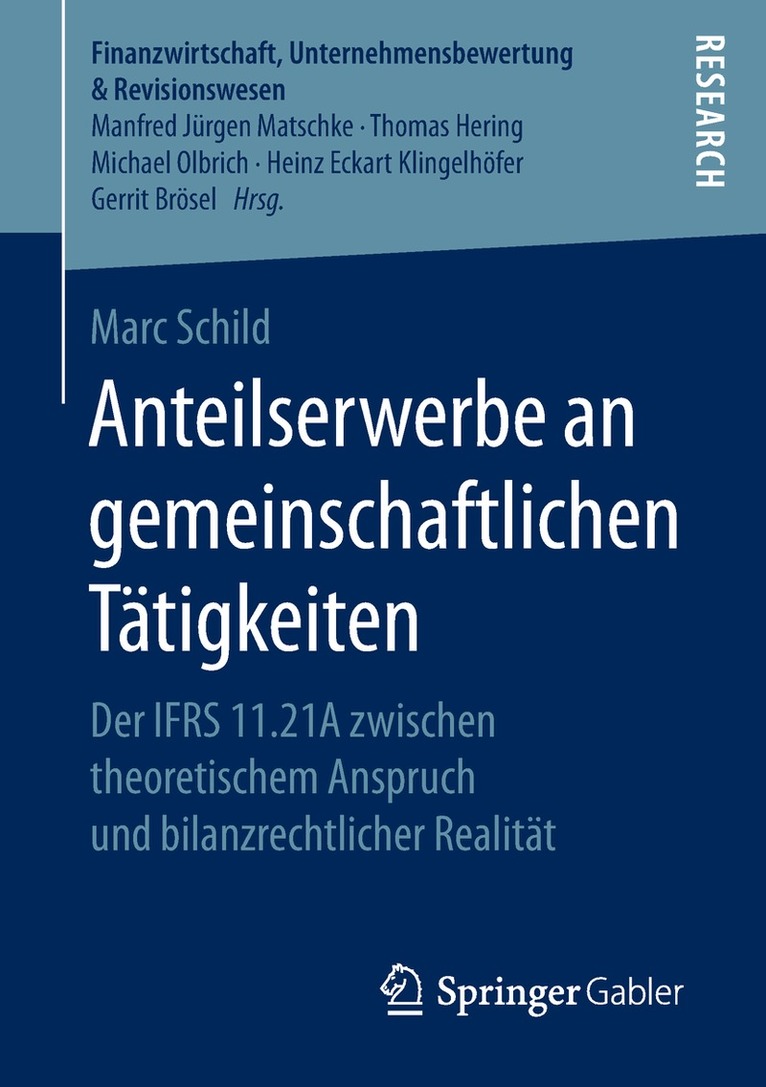
Anteilserwerbe an gemeinschaftlichen Tätigkeiten
Der IFRS 11.21A zwischen theoretischem Anspruch und bilanzrechtlicher Realität
E-bok
PDF, Tyska, 2018657 kr
Läs direkt i Bokus Reader – eller ladda ned till din enhet (PDF kräver ofta zoom och scroll på små skärmar).
Fler format och utgåvor
Beskrivning
Seit der Verabschiedung des IFRS 11 erstreckt sich die Rechtsfigur der gemeinschaftlichen Tätigkeit auch auf rechtlich verselbstständigte Beteiligungsgesellschaften. Wie Anteilserwerbe an solchen gemeinschaftlichen Tätigkeiten bilanziert werden müssen, regelt IFRS 11.21A. Marc Schild untersucht zunächst umfassend die Abgrenzung zwischen Gemeinschaftsunternehmungen und gemeinschaftlichen Tätigkeiten. Daran anknüpfend legt er in einer „de lege lata“-Betrachtung Anwendungsschwierigkeiten sowie theoretische Mängel des IFRS 11.21A offen. In seiner Analyse de lege ferenda greift er die Schwachstellen der gegenwärtigen Rechtslage auf und führt sie zweckadäquaten Lösungen zu.
Der Autor
Dr. Marc Schild wurde von Prof. Dr. Michael Olbrich am Institut für Wirtschaftsprüfung (IWP) an der Universität des Saarlandes promoviert.
Produktinformation
Utforska kategorier
Hoppa över listan
Du kanske också är intresserad av
- Signerad!
Del 3
- Nyhet
Del 11
- Nyhet
- Nyhet
Del 11
- Nyhet
- -30%
- Nyhet
- Nyhet
Del 6
- Nyhet
Del 3