Del 21
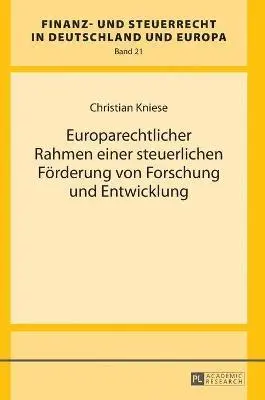
Europarechtlicher Rahmen einer steuerlichen Foerderung von Forschung und Entwicklung
Christian Kniese
Inbunden, 2013
739 kr
AvTheresa Siebing,Klaus-Dieter Druen
Del 44 i serien Finanz- Und Steuerrecht in Deutschland Und Europa
670 kr
Beställningsvara. Skickas inom 5-8 vardagar. Fri frakt över 249 kr.
Das Verständnis des inländischen Wohnsitzes als nationales Anknüpfungsmerkmal der Besteuerung ist fortdauernder Gegenstand kontroverser Diskussionen und scheint bis heute nicht hinreichend geklärt. Vielmehr besteht eine Flut an Einzelfallrechtsprechung, die seit jeher Zweifel an einer insoweit konsistenten Auslegungspraxis schürt. Angesichts der zentralen Bedeutung des steuerlichen Wohnsitzbegriffs untersucht die Arbeit, ob sich Gesetzgeber und (Finanz-)Gerichtsbarkeit den tradierten Ursprung des steuerlichen Wohnsitzes zu eigen machen, mithin das Erfordernis eines nationalen Anknüpfungsmerkmals zwischen Steuerhoheit und Steuersubjekt in Form eines genuine-links ausreichend berücksichtigen, oder fiskalorientiert agieren. Die Arbeit zeigt, dass der durch den Gesetzgeber geschaffenen konsistenten Basis eines qualifizierten Inlandsbezugs eine insoweit inkonsistente Umsetzung durch die (Finanz-)Gerichtsbarkeit gegenübersteht. Nach Auffassung der Autorin kann dieses „Dilemma" nur über ein zukünftig ausdrücklich(er)es Bekenntnis der (Finanz-)Gerichtsbarkeit zum steuerlichen Wohnsitz als räumlicher und zeitlicher Schwerpunkt der Lebensinteressen ausgeräumt werden.
Christian Kniese
Inbunden, 2013
739 kr
Cornelia Zirkl
Inbunden, 2015
909 kr

Stephanie Krebbers-Van Heek, Klaus-Dieter Drüen
Inbunden, 2016
859 kr
Christian Erich Rödel, Rainer Wernsmann
Inbunden, 2016
677 kr

Ralf Haendel, Rainer Wernsmann
Inbunden, 2016
842 kr
Katarina Günther, Klaus-Dieter Drüen
Inbunden, 2013
586 kr
Arne Von Freeden, Klaus-Dieter Drüen
Inbunden, 2011
530 kr
Klaus-Dieter Drüen, im Auftrag der Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e. V.
Häftad, 2025
1 059 kr
Klaus-Dieter Drüen
Inbunden, 2012
2 070 kr
Moritz A. Poschke, Andre Meyer, Detlef Kleindiek, Rainer Huttemann, Peter Hommelhoff, Klaus-Dieter Druen
2 169 kr
Sven Sobanski, Klaus-Dieter Drüen
Inbunden, 2019
737 kr
AvTheresa Siebing,Klaus-Dieter Druen
Del 44 i serien Finanz- Und Steuerrecht in Deutschland Und Europa
670 kr
Beställningsvara. Skickas inom 5-8 vardagar. Fri frakt över 249 kr.
Das Verständnis des inländischen Wohnsitzes als nationales Anknüpfungsmerkmal der Besteuerung ist fortdauernder Gegenstand kontroverser Diskussionen und scheint bis heute nicht hinreichend geklärt. Vielmehr besteht eine Flut an Einzelfallrechtsprechung, die seit jeher Zweifel an einer insoweit konsistenten Auslegungspraxis schürt. Angesichts der zentralen Bedeutung des steuerlichen Wohnsitzbegriffs untersucht die Arbeit, ob sich Gesetzgeber und (Finanz-)Gerichtsbarkeit den tradierten Ursprung des steuerlichen Wohnsitzes zu eigen machen, mithin das Erfordernis eines nationalen Anknüpfungsmerkmals zwischen Steuerhoheit und Steuersubjekt in Form eines genuine-links ausreichend berücksichtigen, oder fiskalorientiert agieren. Die Arbeit zeigt, dass der durch den Gesetzgeber geschaffenen konsistenten Basis eines qualifizierten Inlandsbezugs eine insoweit inkonsistente Umsetzung durch die (Finanz-)Gerichtsbarkeit gegenübersteht. Nach Auffassung der Autorin kann dieses „Dilemma" nur über ein zukünftig ausdrücklich(er)es Bekenntnis der (Finanz-)Gerichtsbarkeit zum steuerlichen Wohnsitz als räumlicher und zeitlicher Schwerpunkt der Lebensinteressen ausgeräumt werden.
Christian Kniese
Inbunden, 2013
739 kr
Cornelia Zirkl
Inbunden, 2015
909 kr
Stephanie Krebbers-Van Heek, Klaus-Dieter Drüen
Inbunden, 2016
859 kr
Christian Erich Rödel, Rainer Wernsmann
Inbunden, 2016
677 kr
Ralf Haendel, Rainer Wernsmann
Inbunden, 2016
842 kr
Katarina Günther, Klaus-Dieter Drüen
Inbunden, 2013
586 kr
Arne Von Freeden, Klaus-Dieter Drüen
Inbunden, 2011
530 kr
Klaus-Dieter Drüen, im Auftrag der Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e. V.
Häftad, 2025
1 059 kr
Klaus-Dieter Drüen
Inbunden, 2012
2 070 kr
Moritz A. Poschke, Andre Meyer, Detlef Kleindiek, Rainer Huttemann, Peter Hommelhoff, Klaus-Dieter Druen
2 169 kr
Sven Sobanski, Klaus-Dieter Drüen
Inbunden, 2019
737 kr
AvTheresa Siebing,Klaus-Dieter Druen
Del 44 i serien Finanz- Und Steuerrecht in Deutschland Und Europa
670 kr
Beställningsvara. Skickas inom 5-8 vardagar. Fri frakt över 249 kr.
Das Verständnis des inländischen Wohnsitzes als nationales Anknüpfungsmerkmal der Besteuerung ist fortdauernder Gegenstand kontroverser Diskussionen und scheint bis heute nicht hinreichend geklärt. Vielmehr besteht eine Flut an Einzelfallrechtsprechung, die seit jeher Zweifel an einer insoweit konsistenten Auslegungspraxis schürt. Angesichts der zentralen Bedeutung des steuerlichen Wohnsitzbegriffs untersucht die Arbeit, ob sich Gesetzgeber und (Finanz-)Gerichtsbarkeit den tradierten Ursprung des steuerlichen Wohnsitzes zu eigen machen, mithin das Erfordernis eines nationalen Anknüpfungsmerkmals zwischen Steuerhoheit und Steuersubjekt in Form eines genuine-links ausreichend berücksichtigen, oder fiskalorientiert agieren. Die Arbeit zeigt, dass der durch den Gesetzgeber geschaffenen konsistenten Basis eines qualifizierten Inlandsbezugs eine insoweit inkonsistente Umsetzung durch die (Finanz-)Gerichtsbarkeit gegenübersteht. Nach Auffassung der Autorin kann dieses „Dilemma" nur über ein zukünftig ausdrücklich(er)es Bekenntnis der (Finanz-)Gerichtsbarkeit zum steuerlichen Wohnsitz als räumlicher und zeitlicher Schwerpunkt der Lebensinteressen ausgeräumt werden.
Christian Kniese
Inbunden, 2013
739 kr
Cornelia Zirkl
Inbunden, 2015
909 kr
Stephanie Krebbers-Van Heek, Klaus-Dieter Drüen
Inbunden, 2016
859 kr
Christian Erich Rödel, Rainer Wernsmann
Inbunden, 2016
677 kr
Ralf Haendel, Rainer Wernsmann
Inbunden, 2016
842 kr
Katarina Günther, Klaus-Dieter Drüen
Inbunden, 2013
586 kr
Arne Von Freeden, Klaus-Dieter Drüen
Inbunden, 2011
530 kr
Klaus-Dieter Drüen, im Auftrag der Arbeitsgemeinschaft der Fachanwälte für Steuerrecht e. V.
Häftad, 2025
1 059 kr
Klaus-Dieter Drüen
Inbunden, 2012
2 070 kr
Moritz A. Poschke, Andre Meyer, Detlef Kleindiek, Rainer Huttemann, Peter Hommelhoff, Klaus-Dieter Druen
2 169 kr
Sven Sobanski, Klaus-Dieter Drüen
Inbunden, 2019
737 kr